Après le budget d’achat, l’assurance est souvent la mauvaise surprise de l’acheteur de Porsche Cayman : entre un jeune conducteur et un profil expérimenté avec un bon bonus, la facture annuelle peut varier du simple au triple. Ce guide fait le point sur les tarifs réels constatés par les comparateurs spécialisés, les facteurs qui font vraiment grimper la prime, et les leviers concrets pour la faire baisser, avec une comparaison face aux tarifs pratiqués sur les Boxster et 911 équivalentes.
Ce qui détermine le prix de l’assurance d’un Cayman
Le tarif d’assurance d’un Cayman d’occasion ne dépend pas uniquement de sa puissance. Plusieurs critères se combinent :
- Le coefficient bonus-malus : c’est le levier le plus déterminant, souvent bien avant le modèle lui-même.
- L’âge et l’expérience du conducteur : un jeune conducteur reste la catégorie la plus pénalisée sur ce type de véhicule.
- La version : un Cayman de base n’est pas tarifé comme un GT4 ou un GT4 RS, la puissance et la classification sportive du modèle pèsent dans le calcul.
- Le stationnement : garage fermé ou stationnement dans la rue change sensiblement la prime, surtout en zone urbaine.
- Le kilométrage annuel déclaré : un usage occasionnel de week-end coûte moins cher qu’un usage quotidien.
- La formule de garantie : au tiers ou tous risques, l’écart de prix est important sur un véhicule de cette valeur.
Combien coûte réellement l’assurance d’un Cayman en 2026 ?
Selon les données publiées par les comparateurs d’assurance spécialisés (type fiches-auto.fr), le prix moyen constaté pour assurer un Porsche Cayman s’établit autour de 1 019 € par an, avec des primes mensuelles observées allant de 48 € à 315 € selon le profil et la formule choisie. Cet écart considérable illustre à quel point le profil de l’assuré pèse plus lourd que le modèle lui-même dans le calcul final.
Ces chiffres restent des moyennes de marché déclarées par les internautes et les comparateurs : chaque devis reste propre à la situation individuelle (lieu de résidence, historique de sinistralité, assureur choisi). Un devis personnalisé reste indispensable avant tout achat.
Le cas du jeune conducteur : la vraie facture
C’est là que le bât blesse pour beaucoup d’acheteurs passionnés. Toujours selon les mêmes sources, le prix moyen d’assurance pour un jeune conducteur sur un Cayman grimpe autour de 2 948 € par an, soit près du triple du tarif moyen tous profils confondus. La raison : l’absence de bonus accumulé combinée à la puissance et au profil sportif du véhicule, deux critères qui se cumulent défavorablement chez les assureurs.
Pour un jeune conducteur déterminé à rouler en Cayman malgré cette surprime, quelques leviers concrets existent : rattacher le contrat à celui d’un parent en tant que conducteur secondaire le temps d’accumuler du bonus, opter pour une formule au tiers la première année, ou négocier un stationnement en garage fermé pour faire baisser le risque perçu par l’assureur.
Cayman, Boxster, 911 : où se situe vraiment l’écart de prime ?
À profil de conducteur identique, l’écart entre les modèles de la gamme reste réel mais moins marqué qu’on pourrait le penser. Sur un Boxster, toujours selon les comparateurs spécialisés, la prime moyenne se situe autour de 772 € par an avec un bonus à 50 %, et grimpe à environ 1 309 € pour un bonus moins favorable (entre 50 et 100 %). Une formule au tiers ressort en moyenne à 564 €, contre 1 134 € pour une couverture tous risques.
Le Cayman se positionne globalement un cran au-dessus du Boxster à profil équivalent, ce qui reflète sa perception plus sportive par les assureurs malgré une mécanique souvent partagée. Une 911 se classe en général encore au-dessus, l’écart se creusant fortement sur les versions les plus puissantes (Turbo, GT3). Le classement reste toutefois indicatif : le profil du conducteur pèse davantage que le modèle choisi dans la gamme.
Réduire la prime : les leviers qui fonctionnent vraiment
- Comparer plusieurs assureurs spécialisés plutôt que de rester chez son assureur généraliste habituel : les compagnies orientées voitures de collection ou de sport proposent souvent des grilles plus adaptées.
- Déclarer un kilométrage annuel réaliste et limité si le Cayman n’est pas un usage quotidien.
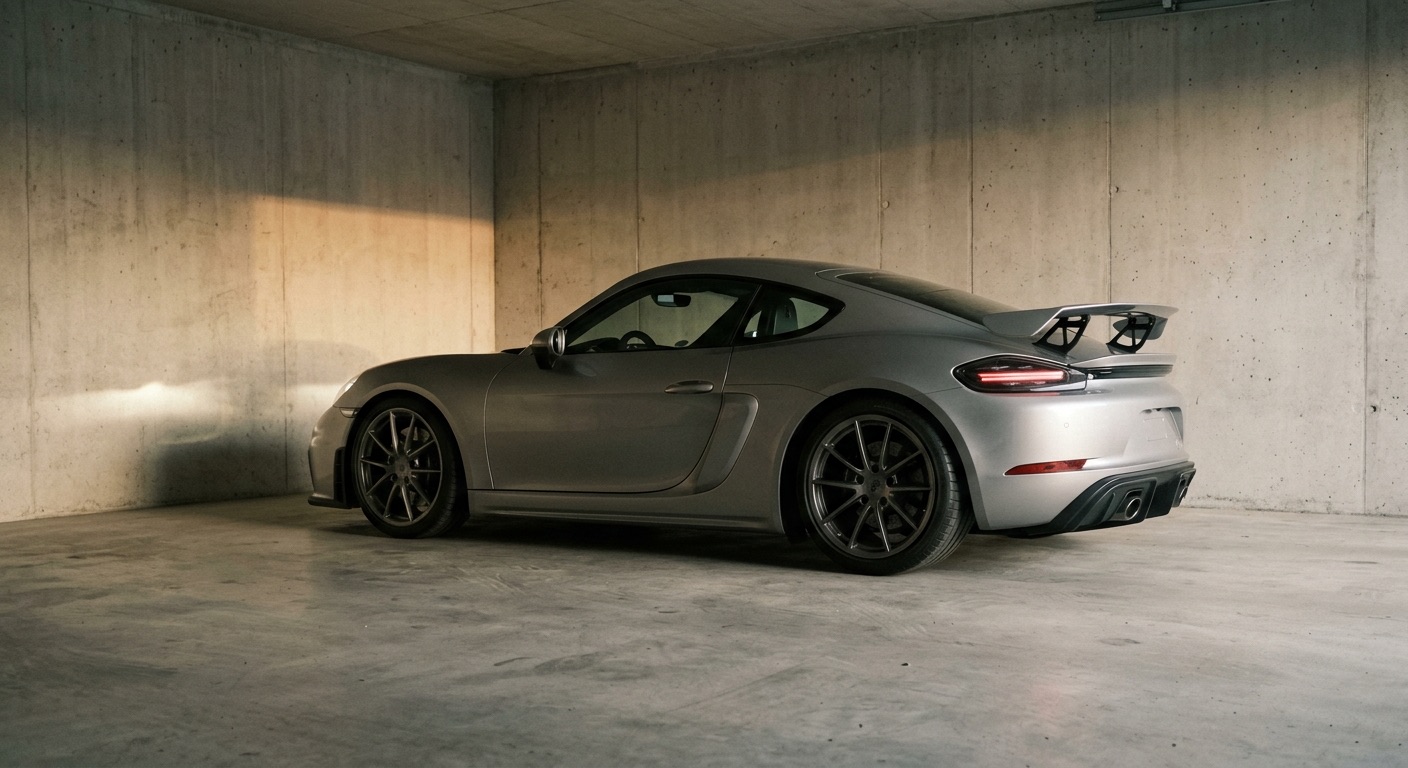
- Installer un garage fermé ou un box sécurisé, un critère qui pèse fortement dans le calcul du risque vol.
- Opter pour une franchise plus élevée en échange d’une prime mensuelle réduite, si la trésorerie le permet en cas de sinistre.
- Grouper les contrats (habitation, autre véhicule) chez le même assureur pour bénéficier de remises de fidélité.
Au tiers ou tous risques : quelle formule pour un Cayman ?
Compte tenu de la valeur et du coût de réparation des pièces spécifiques Porsche, la grande majorité des propriétaires de Cayman optent pour une formule tous risques, malgré son coût plus élevé. Une formule au tiers ne se justifie économiquement que sur un modèle déjà ancien et de faible valeur vénale, où le coût de la prime tous risques dépasserait rapidement l’intérêt de la couverture en cas de sinistre total.
Un Cayman coûte-t-il plus cher à assurer qu’un Boxster ?
Oui, en règle générale, à profil de conducteur identique. Le Cayman est perçu comme légèrement plus sportif par les assureurs, ce qui se traduit par une prime un cran au-dessus de celle du Boxster équivalent.
Existe-t-il des assureurs spécialisés Porsche moins chers que les généralistes ?
Certains assureurs spécialisés dans les voitures de sport ou de collection proposent des grilles tarifaires mieux adaptées aux Porsche qu’un assureur généraliste, en particulier pour un usage limité en kilométrage. Comparer plusieurs devis reste la seule façon de le vérifier pour votre situation.
Le malus disparaît-il complètement avec l’ancienneté du permis ?
Le bonus maximal (50 %) est atteint après plusieurs années sans sinistre responsable, mais l’ancienneté du permis seule ne suffit pas : c’est l’historique de conduite sans sinistre qui construit le bonus, indépendamment de l’âge du conducteur.
Faut-il déclarer un usage « collection » pour payer moins cher ?
Ce statut n’est pertinent que pour un véhicule réellement âgé et à usage très occasionnel, encadré par des conditions strictes (kilométrage annuel plafonné, garage fermé). Un Cayman récent utilisé régulièrement ne rentre généralement pas dans ce cadre.
Le budget assurance mérite d’être intégré dès la phase de recherche, au même titre que le prix d’achat et l’entretien. Pour compléter votre budget global, consultez notre guide sur le Cayman de base en occasion, notre comparatif Cayman GTS vs GT4, ou notre analyse du programme Porsche Approved pour sécuriser votre achat.
Laisser un commentaire